8月国内乘用车激光雷达装机52.55万颗,禾赛与华为仅差65颗
8月激光雷达 | 禾赛华为只差65颗,52.5万颗车载激光雷达后第二曲线浮出水面
主题与目录
NE时代数据显示,2026年8月国内乘用车激光雷达装机量达52.55万颗,禾赛装机182,436颗,与华为仅差65颗,两家合计占69.4%。增长逻辑正从单纯增加车型延伸到单车多雷达、机器人感知和三维空间建模。
原文给出了月度装机量和份额数据,可帮助判断车载激光雷达市场格局
2026年8月,国内乘用车激光雷达装机量达到52.55万颗。禾赛与华为只相差65颗,合计占据69.4%的市场。看上去是双龙头并列,增长逻辑已经从单纯加车型,延伸到单车多雷达、机器人感知和三维空间建模。
2026年8月,国内乘用车激光雷达装机量超过52万颗。
按照NE时代基于国内整车终端销售数据整理的口径,前五家厂商合计装机525,477颗。其中,禾赛科技装机182,436颗,华为装机182,371颗,两家公司仅相差65颗,市场份额均约为34.7%。
2025年8月同口径的27.1万颗相比,今年8月装机规模同比增长约94%,已经接近翻倍。激光雷达市场仍然处在快速扩容阶段。
比总量增长更重要的,是增长来源正在变化:车载市场开始进入“装几颗、装在哪里”的阶段,头部厂商也开始把车规积累向机器人、测绘和空间智能等领域复制。
01
8月市场:
禾赛与华为几乎打成平手
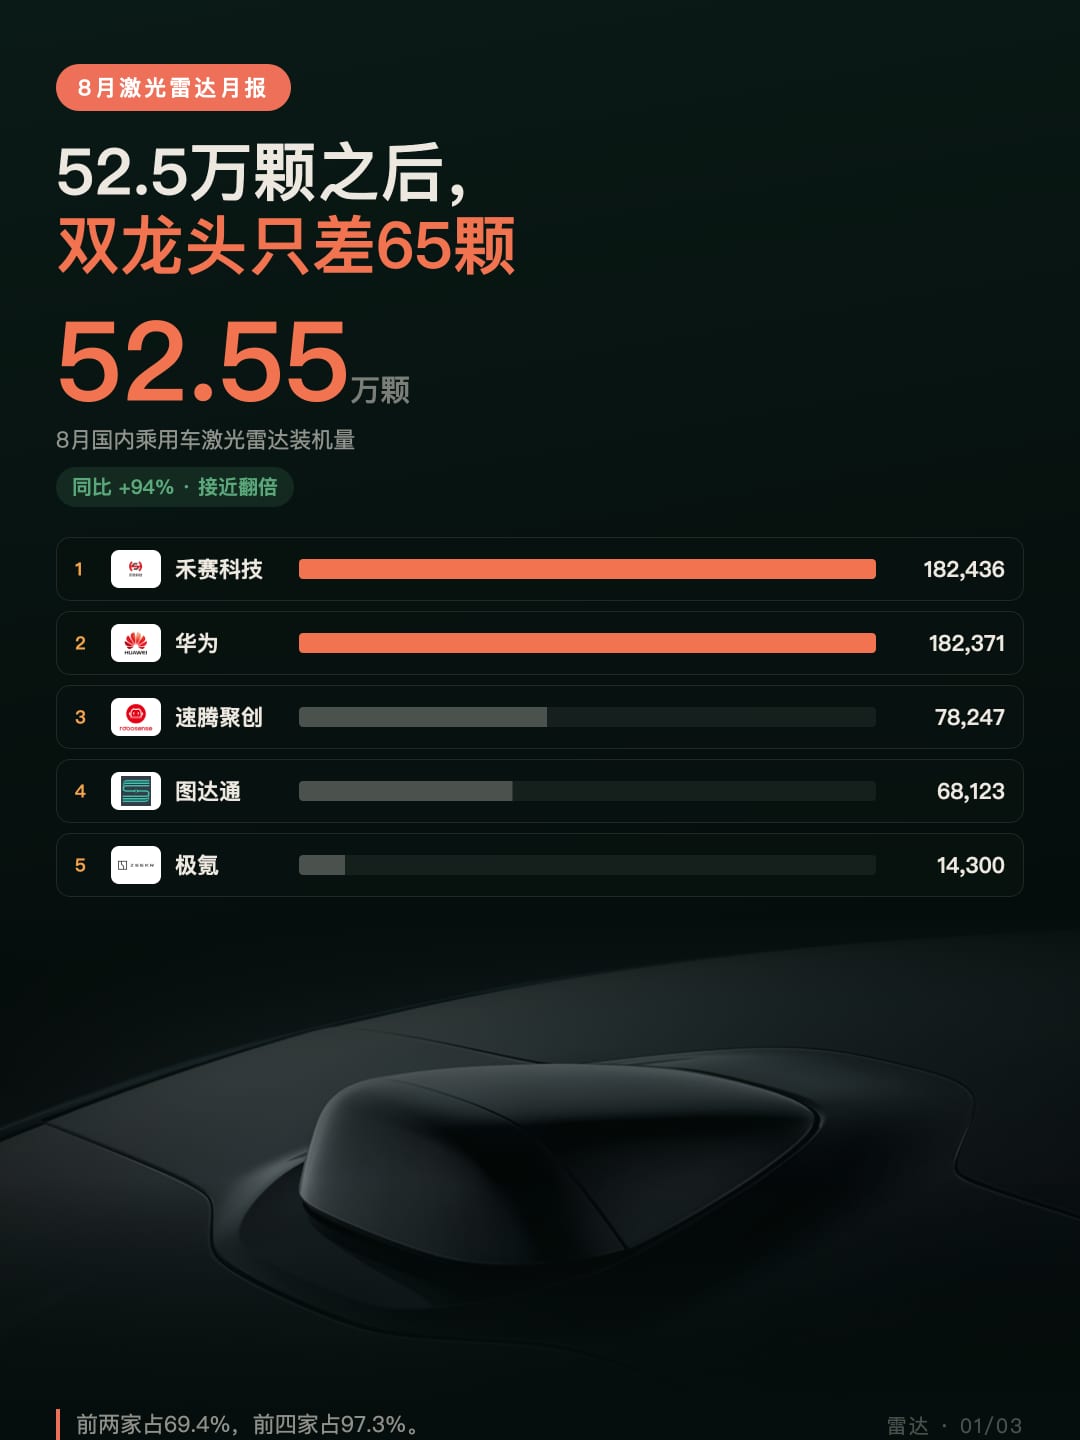
8月市场最直观的特征,是头部集中度继续固化。
按NE时代口径,前五家合计装机525,477颗,具体分布是:
◎ 禾赛科技182,436颗,占34.7%,前视主雷达170,035颗、补盲12,401颗;
◎ 华为182,371颗占34.7%,前视77,984颗、补盲104,387颗;
◎ 速腾聚创78,247颗占14.9%,前视77,369颗、补盲878颗;
◎ 图达通68,123颗占13.0%,前视33,119颗、补盲35,004颗;
◎ 极氪14,300颗占2.7%,全部为补盲雷达。
禾赛与华为合计占69.4%,加上速腾聚创和图达通,前四家份额达到97.3%。
激光雷达主机厂客户数量、量产交付能力、芯片自研程度和产品成本,很卷的。
禾赛和华为规模接近,产品结构却完全不同。
◎ 禾赛17.00万颗前视主雷达占自身装机量93.2%,优势仍来自车顶或前舱主雷达。
◎ 华为10.44万颗补盲雷达占自身装机量57.2%,已经超过主雷达。
两家公司体量只差65颗,走的却是两条路线:
◎ 禾赛靠开放式供应和主雷达规模扩张,
◎ 华为靠智驾系统把主雷达和补盲雷达一起带上车,顺带把单车传感器数量拉起来。
02
第二个增量:
一辆车从一颗走向多颗
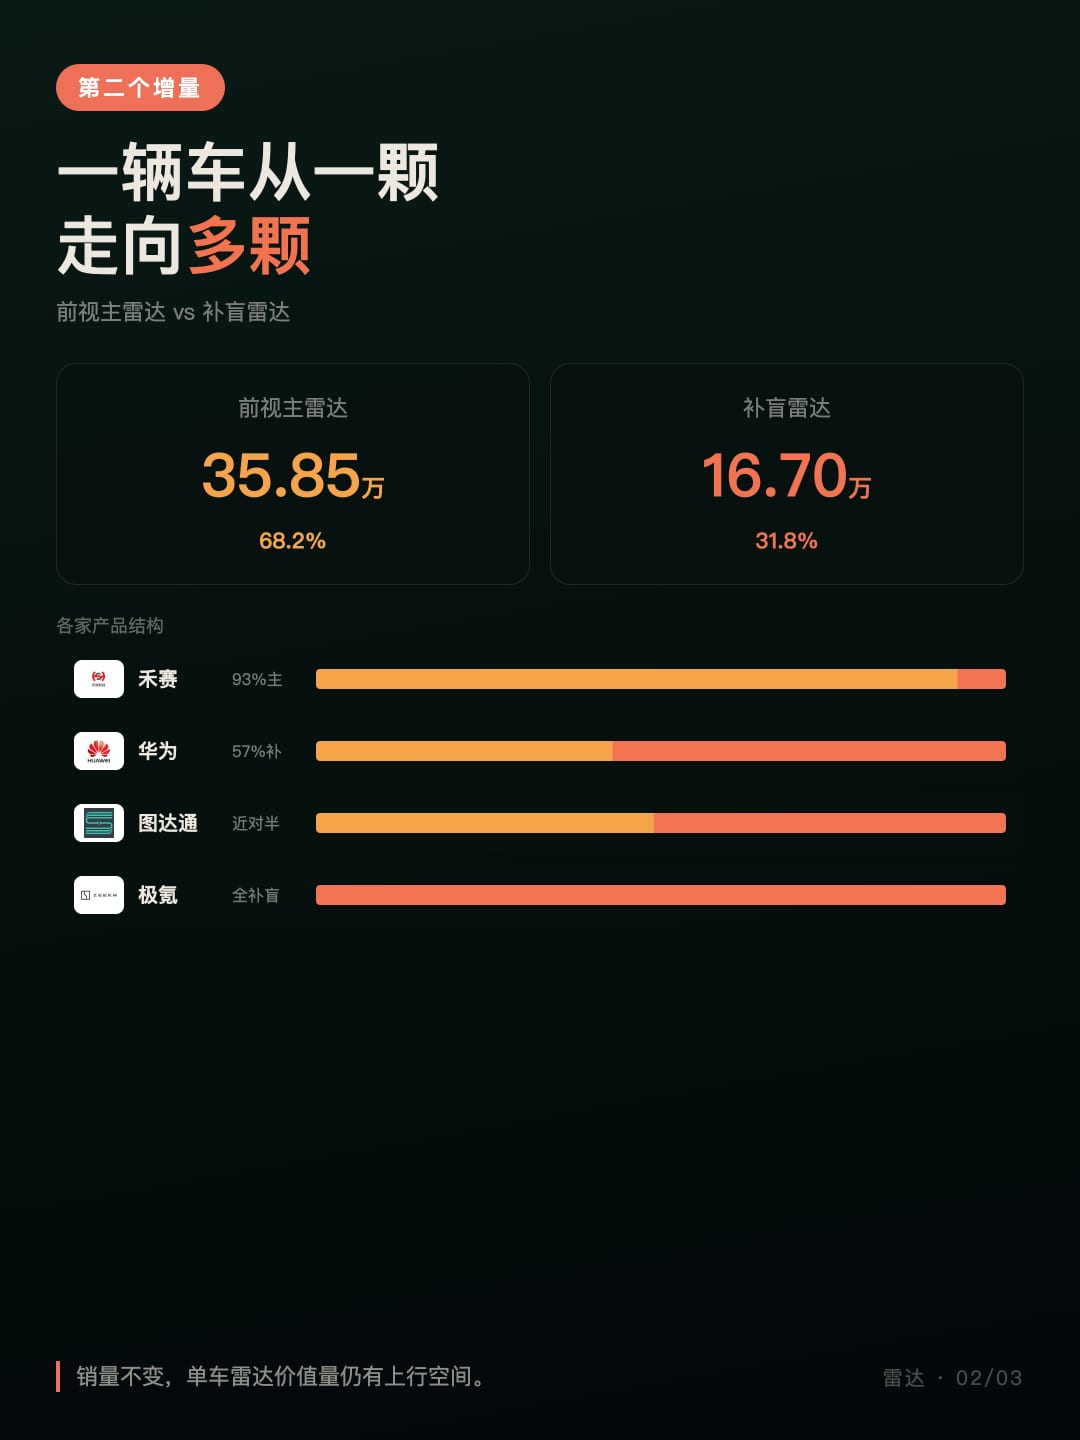
8月前视主激光雷达装机35.85万颗,占比68.2%;补盲激光雷达装机16.70万颗,占比31.8%。前视与补盲之比约为2.15:1。
补盲雷达占到三成,说明行业已经越过“前视一颗”的基础配置阶段。
过去,一颗前向主雷达主要解决远距离探测和前方空间建模。城区辅助驾驶、窄路通行、泊车和侧后方感知的需求都在涨,单一前视雷达很难覆盖车辆周围的全部盲区。多雷达配置开始从旗舰车型向更多价格带扩散。
华为8月的结构最有代表性,在2026年推出896线双光路图像级激光雷达,通过长焦与广角两套接收光路兼顾远距和大视野,官方披露可在120米识别14厘米目标。
补盲雷达承担近场和侧向覆盖,和主雷达形成“看远、看清”加“看全”的组合。
图达通8月的前视与补盲装机也接近对半。极氪在这份榜单中的1.43万颗全部来自补盲雷达。
对行业来说,多颗化的意义在于:即使整车销量不变,单车激光雷达价值量仍有继续增长的空间。
多雷达方案必须证明自己能带来更好的安全冗余和功能体验。纯视觉、毫米波雷达和端到端算法还在进步,主机厂会重新评估传感器数量。
禾赛:守住主雷达,同时走向空间智能
禾赛8月以182,436颗装机量位列第一,其中前视主雷达占比超过九成。禾赛在车载主雷达市场的规模优势仍然稳固。
禾赛现在讲的故事,已经不止于车载。
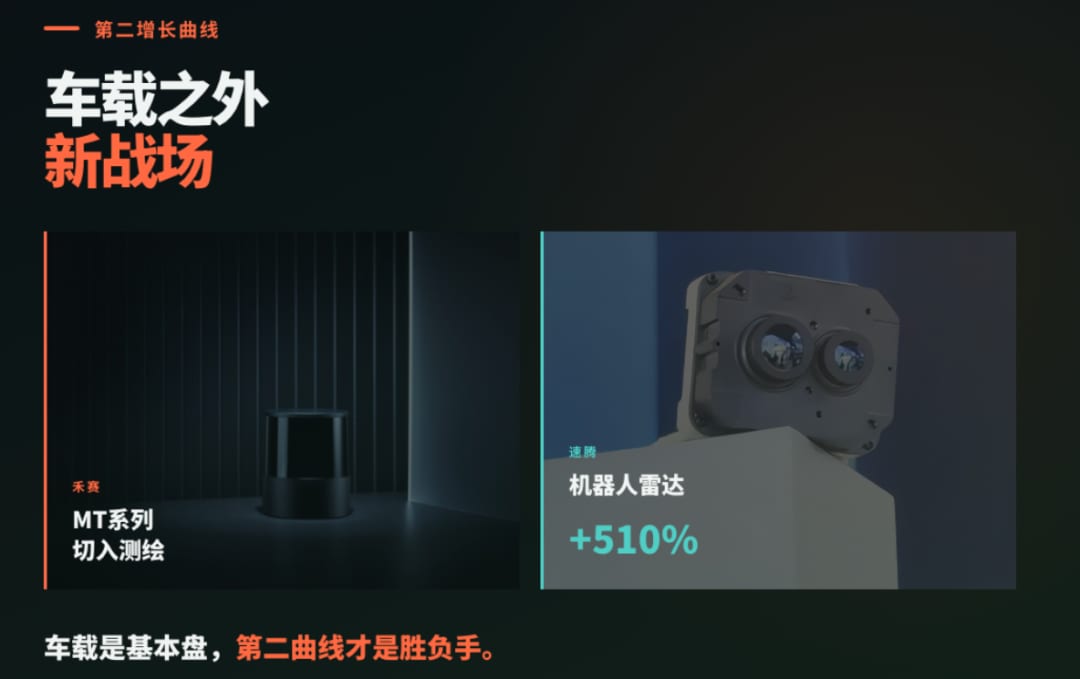
公司发布的MT系列面向高精建模领域,测距精度达到3.5毫米,机身重量约300克,最大视场角达到320°×60°,应用场景包括手持测绘、车载测绘、架站测绘和堆垛体积扫描。相关产品已经进入NavVis新一代移动扫描系统。
汽车要求大规模、低成本和长期车规可靠性。高精建模更看重测量精度、点云质量、设备重量和软件生态。禾赛把光电系统、芯片和量产经验向测绘、机器人及空间智能延伸,是在找比汽车价格竞争更分散、也更重视性能的市场。
华为:雷达只是智驾系统的一环
华为8月装机量与禾赛只相差65颗,但其中补盲雷达超过10万颗。
华为和独立激光雷达厂商最大的不同,在于它卖的是一套系统方案。雷达、摄像头、毫米波雷达、计算平台和智驾算法打包在一起,单颗传感器只是其中一部分。
896线双光路图像级激光雷达提高远距离、小目标和低反射率障碍物的感知能力。补盲雷达扩展车辆近场覆盖。
搭载乾崑智驾的车型变多,华为就能通过系统方案同时拉动主雷达和补盲雷达装机。
华为模式的优势,是传感器规格、布置位置和算法需求能够协同定义。局限在于市场规模与合作车企销量、乾崑智驾方案渗透率高度绑定。
速腾聚创:机器人业务已经不只是一个概念
速腾聚创8月装机78,247颗,其中前视主雷达77,369颗,车载业务仍以主雷达为主。
2026年上半年,速腾聚创激光雷达总销量达到71.92万台,同比增长169.6%;其中机器人及其他领域销量28.26万台,同比增长510.4%,已经成为公司增长最快的业务。
速腾聚创还在把能力从激光雷达扩到空间相机、触觉传感器和机器人关节模组,在从“给机器人多卖几颗雷达”变成“做机器人核心部件平台”。
图达通与极氪:补盲雷达正在改变第二梯队的排序
图达通8月装机68,123颗,其中前视雷达33,119颗、补盲雷达35,004颗,补盲装机略高于主雷达。
图达通上半年新增广汽等主机厂客户,累计已有7款新车型进入规模化量产,不再只靠蔚来一家。主雷达和补盲雷达组合,正在帮它扩大单车价值量、降低对单一客户的依赖。
极氪以14,300颗进入榜单,全部为补盲雷达。这个数据至少说明,车企正在把传感器能力向更底层延伸。
对独立激光雷达厂商而言,补盲市场既是新增量,也可能带来新的竞争者。
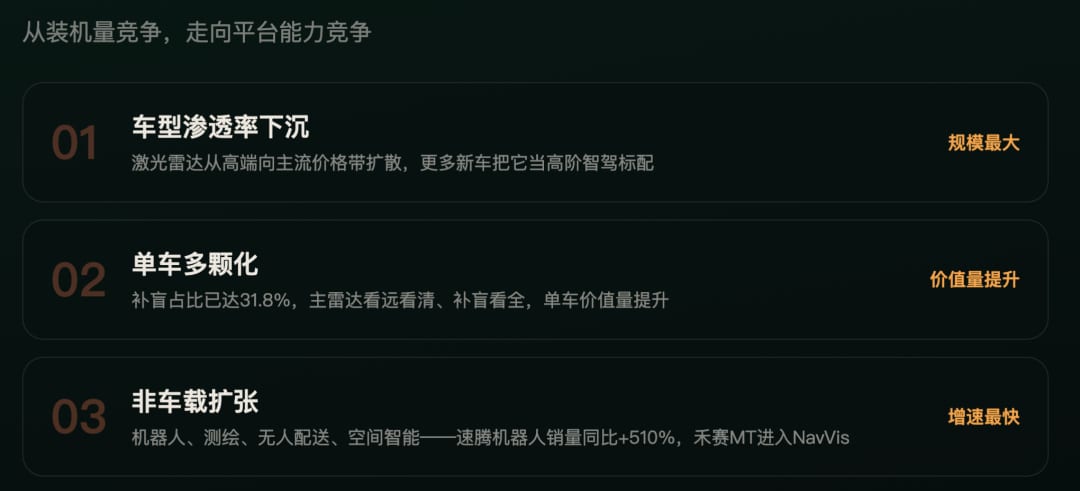
激光雷达继续从高端车型向主流价格带下沉,更多新车把它作为高阶辅助驾驶的重要硬件。补盲雷达占比达到31.8%,华为、图达通和极氪的产品结构,新增量不再只依赖多卖一辆车。
机器人、测绘、无人配送、割草机和空间智能正在吸收车载产业链积累的芯片、光电和量产能力。
车载市场规模最大,但年降、客户集中和车型周期会持续压低单价。
多雷达配置可以提高单车价值量,但需要功能体验支撑。机器人和测绘增速最快,却仍处在客户分散、产品快速迭代的阶段。
小结
2026年8月,52.55万颗装机量确认了车载激光雷达仍处于高景气区间。禾赛与华为合计接近七成,头部格局已经相当集中。双龙头只差65颗只,整行都在找车载主雷达之外的第二增长曲线。
谁能把车规量产、芯片自研和新场景商业化连起来,谁就拿到下一轮增长的门票。
数据口径
NE时代,2025年8月激光雷达装机量
华为乾崑,全球量产最高规格896线双光路图像级激光雷达
禾赛科技,MT超高空间解析力激光雷达
RoboSense,2026年中期业绩与机器人激光雷达销量
RoboSense,E2全固态数字化激光雷达
原文标题 : 8月激光雷达 | 禾赛华为只差65颗,52.5万颗车载激光雷达后第二曲线浮出水面
来源:OFweek激光网·资讯 · laser.ofweek.com