极米、大眼橙布局AI眼镜,投影厂商能迁移哪些光学能力?
观察 | 极米、大眼橙挺进AI眼镜赛道,投影厂商的眼前战场从厅卧延伸到脸上
主题与目录
极米与大眼橙进入AI眼镜赛道,文章将其视为投影主业承压下、依托光机与微显示技术积累的业务探索。极米MemoMind One于10月15日开启国内预售,国补后到手价2294元;大眼橙与钉钉联合打造的AI听记眼镜于10月13日发布,定价1299元起。洛图科技指出,光机小型化、画质调校等经验可复用,但近眼成像、佩戴设计、软件生态与眼镜渠道仍构成现实挑战。
对照投影与智能眼镜的市场变化和成像约束,梳理光机能力迁移的适用范围,以及穿戴设计和软件生态带来的缺口。
今年初,智能投影的头部厂商极米对外展出三款AI眼镜产品,宣告新子品牌MemoMind登场;6月28日,MemoMind One在Kickstarter上线海外众筹;10月15日,极米记得AI显示眼镜MemoMind One在国内电商平台开启预售,国补后到手价2294元。
几乎同一时间,专攻1LCD投影的领先企业大眼橙在10月13日发布了与钉钉联合打造的AI听记眼镜,产品针对办公听记场景,聚焦音频听记路线,满足全天候日常佩戴需求,定价1299元起。
接下来,极米会继续推出无显示版本的产品,洛图科技(RUNTO)判断,大眼橙可能也会继续推出带显示版本。
由此来看,智能投影市场DLP与1LCD两大技术路线下的领军企业,都正式展开了智能眼镜“第二增长曲线”的业务布局。
从大屏投影设备到面向人眼的穿戴硬件,国内投影行业的战场从客厅卧室挪到了脸上。事实上,这并不是偶然。洛图科技(RUNTO)认为,主要两个方面的因素驱动了投影厂商的转型和升级,以及方向的高度趋同:一、作为主业,投影市场的规模长期低迷,价格战压缩利润,前景有限,无法支撑企业价值;二、投影和带显示的AR眼镜,本质都是微型光机+微显示芯片的成像系统,技术同源,大量底层能力和供应链相通。
投影市场持续低迷,头部企业寻求增量突围
根据洛图科技(RUNTO)数据显示,2026年上半年,中国智能投影市场(不含激光电视)销量为205.6万台,同比下降26.0%;销售额为33.4亿元,同比下滑27.0%。第三季度的降幅亦仍在20%以上。
多重因素共同压制了行业增长。一方面,在整体社会消费不景气的当下,可选消费的需求首先走向羸弱,家庭大屏的硬件换新意愿降低;另一方面,行业正陷入“降价即亏损、保价难走量”的困境,特别是近期存储元器件成本的刚性上涨,更是压缩了企业的利润空间。同时,大屏液晶电视的价格持续下探,并在对比度、亮度上限层面对投影机形成直接压力,大幅分流家用大屏需求。此外,车载、商用投影等潜在增量场景虽有探索,但市场体量有限,短期难以对冲家用市场的下滑压力。
2020-2026年 中国智能投影市场零售量规模
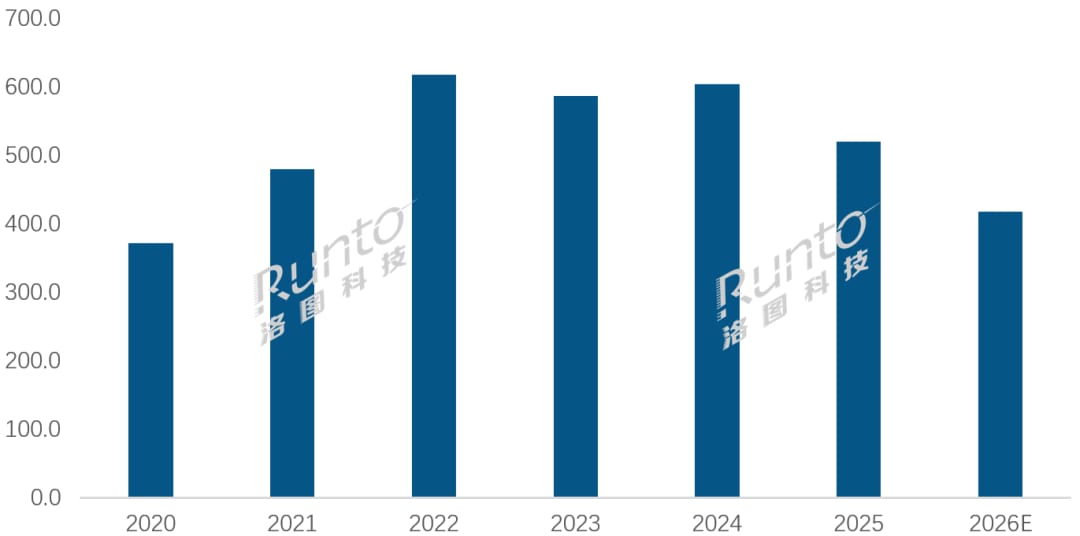
数据来源:洛图科技(RUNTO),单位:万台
在投影行业,多数企业的营收高度依赖投影单一赛道,产品线结构单一。在这样的市场背景下,业务增长的天花板逐步显现,抗风险能力显然不足。长期来看,既难以承载企业内部持续的人力与资源投入,也无法保障线下门店坪效水平,更难以兑现企业在资本市场的价值。
作为国内智能投影市场的龙头企业,极米的财报折射出了大屏市场的收缩压力。其2026年半年报显示,极米上半年总营收为16.06亿元,同比小幅下滑1.22%。国内市场收入同比下滑明显,尽管海外业务实现快速增长,但当下还难以完全对冲国内大盘下行带来的压力。
而作为1LCD赛道的领军企业,大眼橙是行业内少有的在大盘下行周期中保持逆势增长的品牌。受益于1LCD赛道竞争出清、头部效应凸显,叠加自身产品结构升级,品牌营收与市占率维持了正向增长。
即便各家主业的增长状态分化,头部企业均希望跳出家用大屏的局限,探索显示技术的更多落地场景。事实上,除了极米和大眼橙外,Vidda已经完成音频类智能眼镜的上市落地;供应链端,光峰科技早前已经发布了基于LCoS路线的AR眼镜光机,歌尔光学亦在自研小型化LCoS光机、光波导器件,以及储备智能眼镜系统集成与量产制造能力。
智能眼镜高速发展,赛道分化匹配投影企业跨界需求
反观智能眼镜市场,在全球和中国市场正在加速成长。特别是在中国,2026年,智能眼镜作为唯一新增的品类入选国补大目录。
根据洛图科技(RUNTO)数据显示,2026年上半年,中国智能眼镜市场销量为90.9万台,同比增长85.5%;销售额为18.8亿元,同比增长98.7%,成为了消费电子大品类中为数不多的高增长赛道,与智能投影市场的持续收缩形成鲜明对比。
2024-2026H1 中国智能眼镜市场分季度销量规模
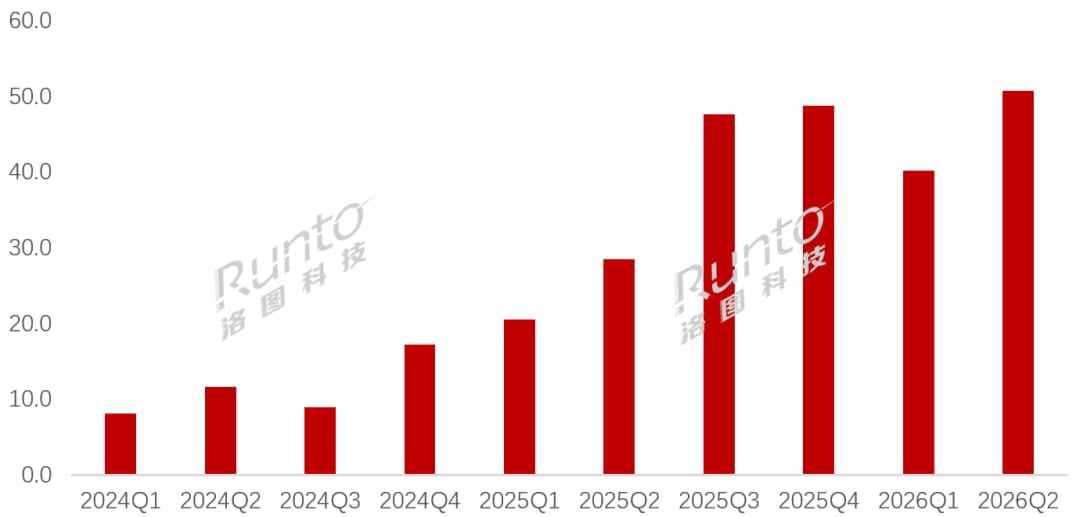
数据来源:洛图科技(RUNTO),单位:万台
而且,近期来看,随着AI轻量化的落地,千元价位产品开始搭载离线大模型,产品的目标人群从极客圈层快速向普通消费者扩散。
洛图科技(RUNTO)按功能将智能眼镜市场划分为AR眼镜、拍摄眼镜、音频眼镜三大板块;同时,亦判断有观点:《智能眼镜的轻量化突围:2026年全面开启减法时代》,市场将会逐渐分为轻量化日常眼镜和重型巨幕观影/空间计算眼镜。
不同细分赛道对能力的要求差异显著,也形成了投影企业差异化的赛道切入策略。音频眼镜以语音交互、轻量化场景为核心,光学落地门槛更低,适合快速产品落地与市场验证,是Vidda、大眼橙的首要探索方向;AR显示眼镜对微型光机、光学耦合、画质调校能力要求较高,匹配极米、光峰长期积累的光学工程优势,成为技术型头部企业的核心攻坚赛道;拍摄眼镜侧重影像算法,与投影技术体系关联性较弱,投影行业的整体布局意愿偏低。
投影企业跨界智能眼镜面临的技术基础与现实挑战
投影企业长期深耕微显示芯片选型、光源控制、色彩调校、散斑抑制等核心技术,积累了成熟的光学调试与画质优化体系,能够直接赋能AR显示眼镜。
与此同时,投影厂商多年沉淀的光机小型化迭代、整机结构堆叠、轻量化设计与散热管控经验,可复用至智能眼镜硬件开发环节。长期在影音调校层面积累的工程经验,也能很好适配音频类眼镜的声学调校与整机优化需求。
尽管投影企业入局智能眼镜具备明确的技术同源基础,拥有普通跨界厂商不具备的硬件工程积累,但洛图科技(RUNTO)认为,远场投影与近眼显示仍然存在差异,部分能力尚无法直接平移复用。在跨界过程中也存在一系列难以绕开的现实挑战。
传统投影属于远场实像投射,依靠镜头将画面投射至外部幕面;智能眼镜依靠光波导、Birdbath等器件生成近眼虚像,光路逻辑、成像约束完全不同。①投影光机不能简单缩小之后直接用于眼镜产品,需要针对穿戴设备轻量化、低功耗、高透光率的硬性要求,重新攻克一系列光学难题。
②其次是可穿戴产品的全新命题。传统投影设备不存在长时间上脸佩戴的约束,而智能眼镜属于贴身穿戴硬件,重量配重、长时间佩戴舒适度、散热控制、近视配镜适配、外观工业设计,都是投影企业此前较少接触的领域,需要搭建全新的研发与验证体系。
③软件生态与渠道积淀同样存在短板。投影企业的核心能力集中在硬件层面,缺少AI大模型适配、智能交互、场景应用开发的软件生态积累,同时缺乏眼镜品类对应的线下渠道、用户运营体系。现阶段大多只能整合第三方AI能力补齐软件能力短板。好在,头部投影厂商的业务重心已经调整向海外,已经完成的渠道建设有利于海外智能眼镜业务的开拓。
洛图科技(RUNTO)观点总结
整体来看,投影头部企业布局智能眼镜,不算跨界转行,也并非单纯追逐风口,是主业承压下的务实战略探索,是把“做光机、做大屏影像”的核心能力,从客厅卧室的幕布和墙面上迁移到眼前的镜片上。
投影和眼镜的场景互补,用户画像高度重合,都是喜欢大屏沉浸式视听的人群,品牌认知可以迁移,形成“固定投影+随身眼镜”的全场景大屏生态。同时,依托技术同源优势,还可抢占下一代可穿戴显示赛道和下一代人机交互界面。
然而,目前尚不能看作是“躺赢”。投影企业的优势,无法抵消穿戴设计、软件生态、成像原理带来的核心壁垒。此外,智能眼镜在消费者使用中的痛点、长期佩戴习惯仍需要产业消化,长期市场体量和有效业务增量尚有待验证。
原文标题 : 观察 | 极米、大眼橙挺进AI眼镜赛道,投影厂商的眼前战场从厅卧延伸到脸上
来源:OFweek光学网·资讯 · optics.ofweek.com