森峰激光北交所IPO获证监会注册批文
森峰激光IPO获北交所注册批文
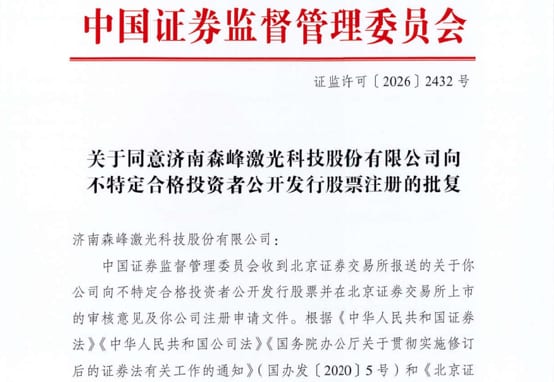
证监会9月10日同意济南森峰激光科技向不特定合格投资者公开发行股票注册,批文于9月24日披露,公司北交所上市审核注册环节取得进展。森峰激光成立于2007年。
来源:小财米
中国证监会9月10日发布批复,同意济南森峰激光科技股份有限公司向不特定合格投资者公开发行股票注册,批文文号为“证监许可〔2026〕2432号”。北交所项目页面显示,相关批复于9月24日披露,森峰激光项目当前状态为“注册”。这意味着公司公开发行并在北京证券交易所上市的审核注册环节取得阶段性进展。
森峰激光成立于2007年,股份公司于2021年设立,注册地址位于山东省济南市高新区,控股股东和实际控制人为李峰西、李雷,二人为夫妻关系。公司主营激光加工设备及智能制造生产线的研发、生产、销售和服务,产品覆盖光纤激光切割设备、激光焊接设备、激光熔覆设备,以及智能钣金折弯中心、钣金成形柔性生产线、自动上下料和切割一体化系统等。
公司的核心收入仍来自光纤激光切割设备。产品主要面向工程机械、汽车零部件、桥梁建筑模板、装配式建筑、特变电输送铁塔、煤炭开采、石油化工设备和传统钣金加工等行业。注册稿也提及新能源汽车、高端农机等新兴领域,但公司明确披露相关销售相对较少、尚处于起步阶段,不能将其视为当前主要收入来源。公司产品已销往一百余个国家和地区,并通过美国森峰、德国森峰、迪拜森峰等境外布局拓展市场。
财务数据反映出,公司业务规模总体保持在十亿元以上,但收入和利润并非同步增长。注册稿披露,2023年至2025年公司营业收入分别为132,957.21万元、129,629.60万元和146,689.13万元;同期归属于母公司股东的净利润分别为10,793.45万元、10,099.77万元和9,793.59万元。2024年收入受外销业务变化影响有所下降,2025年恢复增长,但归母净利润连续两年小幅下降。公司解释称,2025年政府补助减少,虽然扣非净利润同比大幅增长,归母净利润仍略有下降。
注册稿财务指标表显示,2023年至2025年公司综合毛利率分别为30.29%、31.55%和31.12%;研发投入分别为7,509.34万元、6,455.22万元和6,885.95万元,占营业收入比例分别为5.65%、4.98%和4.69%。2026年1月至6月,公司经审阅营业收入为82,405.34万元,同比增长16.04%;归属于母公司股东的净利润为7,308.56万元,同比增长33.01%;扣除非经常性损益后归母净利润为6,086.25万元,同比增长17.46%。
业务结构集中度较高。2023年至2025年,激光加工设备收入分别为117,393.88万元、104,659.22万元和106,958.23万元,占主营业务收入的91.23%、86.05%和81.23%。其中,光纤激光切割设备收入分别为101,735.21万元、91,157.14万元和92,315.78万元,占激光加工设备收入的比例均超过85%。智能制造生产线收入从2023年的7,986.80万元增至2025年的20,920.52万元,占主营业务收入的比例由6.21%升至15.89%,但目前仍低于切割设备业务规模。
海外市场是森峰激光的重要收入来源。2023年至2025年,公司国际主营业务收入分别为84,929.94万元、83,265.04万元和98,599.71万元,占主营业务收入的66.00%、68.46%和74.88%。2024年俄罗斯市场结算不畅、印度市场反倾销关税等因素影响外销收入,2025年国际市场需求提升后,海外收入恢复增长。同期前五大客户销售额占主营业务收入比例分别为14.35%、12.02%和11.46%,客户相对分散,但海外收入比重较高,意味着跨境物流、汇率、当地监管、国际贸易政策和地缘环境仍会影响经营。
从产业链看,激光加工设备上游包括光纤激光器、切割头、光学器件、数控系统、伺服和传动部件,中游包括切割、焊接、熔覆、清洗、打标及自动化产线,下游覆盖金属加工、汽车、工程机械、电子信息、新能源和高端装备等领域。设备竞争不仅是整机价格之争,也涉及光源适配、运动控制、工艺数据库、交付效率、稳定性和售后服务。
《2025中国激光产业发展报告》显示,2023年我国激光加工设备行业市场规模约为910亿元,2024年为897亿元,2025年预计为904亿元。报告还显示,2023年激光切割设备市场规模约320.5亿元,占激光加工设备市场的35.22%;2024年激光切割设备市场规模预计为304.3亿元。但上述数据属于行业报告统计或预测口径,并非官方数据,仅作参考,不能据此推导单一企业的市场份额。
另外,激光加工设备行业正在处于成熟应用扩散与结构升级阶段。小型、低功率设备进入者增多后,同质化和价格竞争更加明显;大型高功率、超大幅面、管板一体、坡口切割设备及柔性产线,则对机械结构、光学系统、数控控制、工艺开发和现场交付提出更高要求。高端化也不只是提高功率,设备能否长期保持精度、良率和稳定性,仍需应用验证。
激光器国产化是行业变化的重要线索。2024年国内自产6至10千瓦光纤激光器市场份额达到85.7%,10千瓦以上功率段达到73.4%。国内供应能力在部分功率区间已经提升,但高功率激光器的光束质量、长期可靠性和工艺适配仍影响设备选型。森峰激光披露,公司具备1至4千瓦单模块光纤激光器以及6至20千瓦多模块光纤激光器生产能力,但自产激光器在公司产品中的应用比例仍较低,激光器品牌竞争优势尚未凸显。因此,公司具有向上游延伸的技术储备,但尚不能表述为核心激光器已全面自主可控。
下游需求也在改变设备企业的产品方向。工程机械、传统钣金和输电设备等成熟行业构成激光切割的基本需求,新能源汽车、动力电池、储能、光伏、半导体、通信设备和航空航天等领域,则对焊接精度、热影响控制、材料适配、自动化和在线检测提出更高要求。新能源汽车和动力电池生产会带来激光焊接、清洗和精密检测需求;高端装备和航空航天更关注复杂材料、结构件加工与可靠性;半导体及精密电子场景则更重视微细加工和热损伤控制。不同场景需要针对材料、厚度、节拍和质量标准进行工艺开发,并非简单的设备替代。
智能化、集成化和柔性化是行业持续投入的方向。激光设备正从单台机器向带有自动上下料、生产排程、在线检测和远程监控能力的制造单元演进,但实际效果取决于客户的数据基础和现场工艺。超快激光、飞秒激光、光束整形和激光增材制造仍有产业化探索,部分成果处于实验室、中试或特定场景验证阶段,不能直接等同于大规模商业应用。
对于激光设备企业而言,注册只是资本市场进程中的一个节点,长期竞争力仍要回到产品性能、工艺经验、客户认证、交付能力和经营质量。森峰激光拥有一定的产品、海外渠道和技术积累,也面对核心原材料外部采购比例较高、产品结构集中、国内区域收入集中、海外经营环境变化、客户开发周期较长等现实课题。行业需求能否转化为企业利润,最终取决于设备企业能否在价格、可靠性、服务和持续创新之间建立平衡。
原文标题 : 森峰激光IPO获北交所注册批文
来源:OFweek激光网·资讯 · laser.ofweek.com