大族数控前三季度营收78.41亿元,归母净利润增长214.03%
前三季度营收超78亿!激光巨头净利激增214%
大族数控2026年前三季度营收78.41亿元,同比增长100.90%,归母净利润15.44亿元,同比增长214.03%。公司披露高端AI PCB需求推动订单增长,800G/1.6T光模块类载板相关加工与测试产品已通过下游头部客户验证并批量交付。冷激光钻孔方案可稳定加工50μm密集微孔,高精微针测试机可实现1.6T光模块BGA Pitch≤150μm的测试。
光模块类载板加工设备的客户验证与批量交付,为理解AI算力需求如何传导至激光钻孔及精密测试设备提供具体案例。
10月20日晚间,大族数控2026年三季报出炉。前三季度,公司实现营业收入78.41亿元,同比增长100.90%;归母净利润15.44亿元,同比增长214.03%;扣非净利润15.35亿元,同比增长222.52%。单看第三季度,营收28.56亿元,同比增长87.77%;归母净利润5.87亿元,同比增长157.08%。
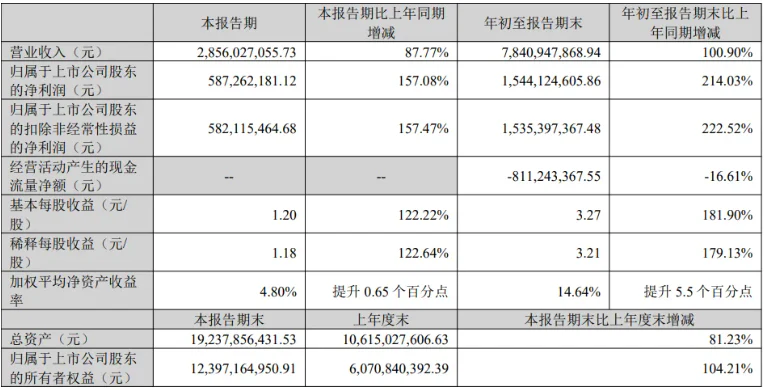
2025年,大族数控全年营收57.73亿元,而2026年仅前三季度的规模已相当于去年全年的1.36倍。先看增长的成色,前三季度大族数控销售毛利率达36.65%,比去年同期的31.73%抬升近5个百分点。综合来看,这显然是量价齐升,而“价”的部分主要受益于AI算力需求持续强劲,大族数控高附加值产品占比不断提升。
资产负债表上,大族数控合同负债4.98亿元,较年初增长150.94%,说明订单正在不断增长。从单季度节奏看,2026年Q1至Q3营收分别为19.55亿元、30.30亿元、28.56亿元,Q3环比小幅回落5.7%。高基数上的正常波动,不改变趋势。
大族数控近年来的业绩高增,主要还是归因于AI产业的爆发。据大族数控方面披露,得益于新一代机架服务器算力及交换单元高多层HDI板、N+N结构高多层板,800G及1.6T高速光模块mSAP类载板等高端AI PCB需求增长显著,在需求增长和技术提升的双重因素推动下,下游PCB企业投资持续高涨。公司抓住下游客户扩产升级的市场机遇,全线产品订单大幅成长。
在AI服务器PCB领域,大族数控推出的大扭力主轴机械通孔方案与优化升级的3D背钻方案产品在客户端广泛应用;公司提供CO?、UV、超快等不同类型激光可选的组合方案,适配复杂盲孔、不同配方高频高速CCL材质HDI板的加工需求,可覆盖多样化工艺要求;
在800G/1.6T高速光模块的类载板领域,冷激光钻孔方案突破传统CO?激光热效应缺陷,可稳定加工50μm密集微孔;高精微针测试机可实现1.6T光模块BGA Pitch≤150μm的超高精度测试,相关产品已通过下游头部客户验证并批量交付。
针对AI服务器迭代催生的44层中板、78层及以上正交背板需求,公司开发的超高厚径比通孔、铜浆烧结孔、超厚基板成型等定制化方案已取得实质进展,可支撑客户完成工艺认证及样品生产。面向224Gbps+单通道信号传输催生的PCB载板化、载板晶圆化趋势,公司已布局30μm以下超小微孔、玻璃通孔(TGV)、高精度通/盲槽加工、柔性化ABF减薄及除胶等前沿技术,目前已与全球头部算力供应链客户开展联合研发,相关定制化设备已获得正式订单,未来将随先进封装市场扩容进入增长快车道。
按Prismark市场预测及大族数控交付数据测算,其用于AI算力场景的超高厚径比通孔钻孔机及高精度3D钻测一体机械钻孔机,2025年全球市场占有率约50%。
据财联社2026年6月10日不完全统计,截至6月9日,年内至少20家A股PCB上市公司发布扩产公告(含框架协议及意向性投资),涉及总投资金额超800亿元。龙头动作尤为密集:鹏鼎控股近7个月内三次扩产,累计233亿元;胜宏科技将2026年度投资总额设定为不超过200亿元,其中约148亿元投向产能扩建与高端产线升级;沪电股份2026年以来以接近“每月一投”的节奏,累计抛出55亿、68亿、33亿三大扩产计划,合计176亿元,其更早规划的43亿元AI芯片配套项目已于2025年开工。
淘金热里,最稳的生意是卖铲子。按灼识咨询资料,以2024年收入计,大族数控是中国最大的PCB专用生产设备制造商,中国市占率10.1%,并连续十六届位列CPCA百强排行榜仪器及专用设备类第一名。
高增长之下,我们仍旧要关注2027年之后的变化。扩产潮的产能将在那之后集中释放。业内人士普遍预计,高端PCB供需关系有望在2027年下半年边际缓解,到2028年趋于宽松。因此,2-3年后行业将迎来大考。PCB巨头沪电股份也在公告中提示,同行大举扩产会拉低技术门槛,竞争趋同、利润承压。
此外,这轮扩产还有明显的“真假高端”之分。有业内观点指出,能匹配AI服务器、光模块订单的有效高端产能占比并不高,不少新增产能仍扎堆常规中低端。对大族数控而言,这反而是一种筛选,只有真正的高端产线,才用得上它的高附加值设备。
同时,2026年2月,大族数控在港交所挂牌,发行价95.80港元,募资约48亿港元,成为A+H两地上市的PCB设备企业。三季报显示,H股募集资金已到账,公司货币资金达49.31亿元。
前三季度,大族数控研发费用4.58亿元,同比增长80.55%;产能方面,截至2026年上半年,大族数控深圳、信丰两大生产基地产能较2025年末实现大幅提升,已形成成熟的批量化产能供应格局,可稳定适配下游客户快速扩产节奏。
AI算力的竞争,表面上是芯片、模型和云厂商的军备竞赛,往下看是光模块、是PCB、是服务器,再往下,是制造这些硬件的装备。设备强,制造才强;制造强,算力的地基才握在自己手里。
来源:OFweek激光网·资讯 · laser.ofweek.com