海信入主后海普林在工博会展示激光成套方案
家电巨头领携,海普林的三重升维!
2026年6月海信集团战略入主一家老牌光纤激光企业并更名海普林,四个月后海普林在工博会全面展示激光切割、焊接、熔覆和3D打印成套方案,聚焦新能源、航空航天、钢构和海工等领域。
光纤激光器产业的旧引擎与新坐标。
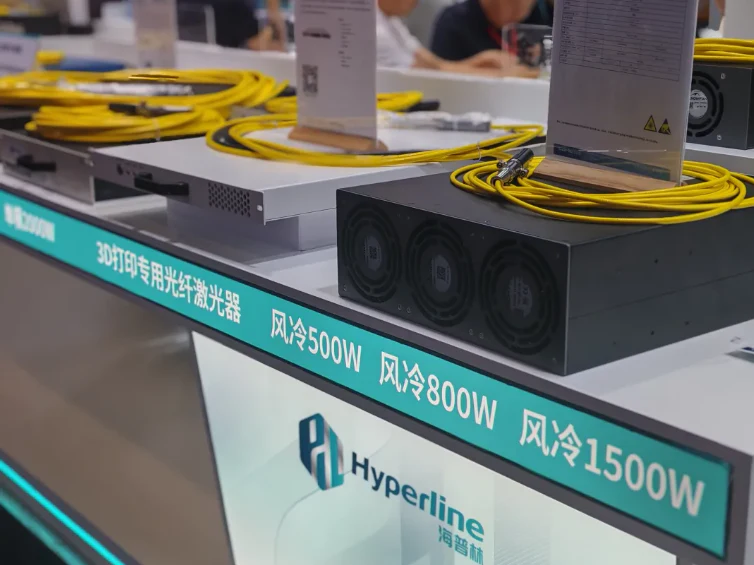
又是一年工博会,本届展会激光切割设备依旧占据着最密集的展位。在展位间走一圈,能明显感到今年的对话变了。前几年用户更关注功率、切割厚度、产品价格;如今却更在意产品精度、速度以及稳定性。在光纤激光行业,海普林这个名字对行业来说并不陌生。2026年6月,海信集团战略入主老牌光纤激光企业,海普林就此问世;四个月后的工博会上,其全面展出激光切割、激光焊接、熔覆、3D打印成套应用方案,聚焦新能源、航空航天、钢构、海工等行业需求,同时带来环形光斑激光器,风冷/水冷多机型可选,一机适配多类工艺。
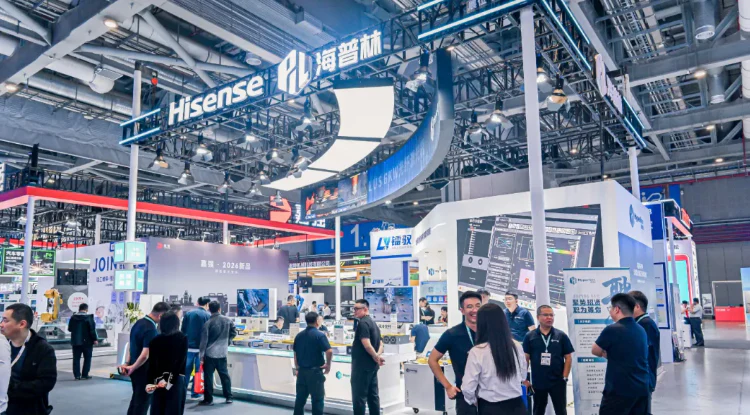
在笔者看来,中国光纤激光器产业用十余年时间,完成了从进口替代到与国际势力并跑的阶段,也把功率竞赛和价格竞争推到了极限。但这些都不是光纤激光行业未来的发展方向,产品能不能继续向上,质量与服务能不能兜底,应用边界能不能打开,才是接下来厂家面临的核心命题。海普林正在做的,正是这样一场“三重升维”。
光纤激光行业的发展困局
《2026中国激光产业发展报告》显示,2025年中国激光设备市场销售收入958亿元,同比增长6.8%;其中光纤激光器市场销售总额141.6亿元,同比增长8.8%,全年总出货量(含进口)超过56万台。总量还在增长,增速的重心却已移动。光纤激光器规模最大的下游是粗放式金属下料场景,也是国产光纤激光器商业化最早、渗透最充分的领域。相关报告显示,2025年国内激光切割设备市场销售收入315.2亿元,同比仅增长3.6%,2026年增速可能进一步回落至2.8%。
2025年,国内6kW至10kW功率段设备国产化率超过90%,万瓦激光器国产化率突破78%,光纤激光器整体国产化率达到86.2%;曾经被海外巨头垄断、动辄上百万元的核心光源,如今成了切割机里的标配。但近五年光纤激光器价格却整体下跌近90%,从“奢侈品”被打成“白菜价”。
如今,业内产品同质化严重,绝大多数企业拥挤在通用型设备领域,技术路线高度趋同;头部企业依靠规模效应不断压低边际成本,前十强合计已占据超过50%的市场份额,中小企业生存空间持续收窄。两头挤压之下,一些企业选择从看不见的地方省成本:降低配置、压缩品控。钢结构、工程机械、船舶制造的厚板需求仍在,但靠“多卖便宜机器、多配便宜光源”赚钱的时代结束了,内卷的尽头不是更便宜,而是换一种思维。
海信加持下,海普林光纤激光业务的三重升维
海普林是国内半导体激光领域的老牌企业,在光纤激光器、超快激光器领域同样深耕多年。2026年6月24日,海信在天津为海普林揭牌,位于天津港保税区的高功率激光器智能制造基地同步投产,海信由此成为国内唯一同时覆盖激光显示、激光加工与光源器件的企业。对海普林而言,海信带来的不只是资金,更是一套被家电业数十年市场验证过的制造与服务体系。
(一)第一重升维:产品迭代不松劲,积极开拓极速激光切割场景
切割应用是海普林光纤激光器业务的基本盘。高功率方向上,雷霆系列主要面向厚板切割,广泛应用于新能源设备焊接、船舶厚板切割、航空航天等高端制造领域;中低功率方向上,专攻薄板极速切割的闪电Plus,是海普林近年来打出的尖刀。
闪电系列是海普林小型化路线的代表作。2022年,公司率先推出“更小、更轻、更智能”的闪电系列光纤激光器,把光纤激光器带入“小时代”,功率覆盖500W至6000W,快速打开手持激光焊接市场;2023年全系销量即突破5万台,小型化、轻量化激光器的产品基因就此奠定。闪电Plus延续这一基因,背后是公司多年迭代的TCT芯片一体化技术,在小型化、轻量化与超高功率方向持续推进。
闪电Plus 1500W至6000W全系采用行业领先的小芯径光学设计:3kW机型实现34μm芯径输出,光束质量M2小于2.5,功率密度达到常规激光器的2倍。光束质量的跃升直接换算成加工效率。1mm不锈钢切割速度可达60m/min,薄板综合切割速度提升40%以上;配合秒级穿孔,穿孔等待时间大幅压缩,整线产能提升30%至50%,交货周期显著缩短。
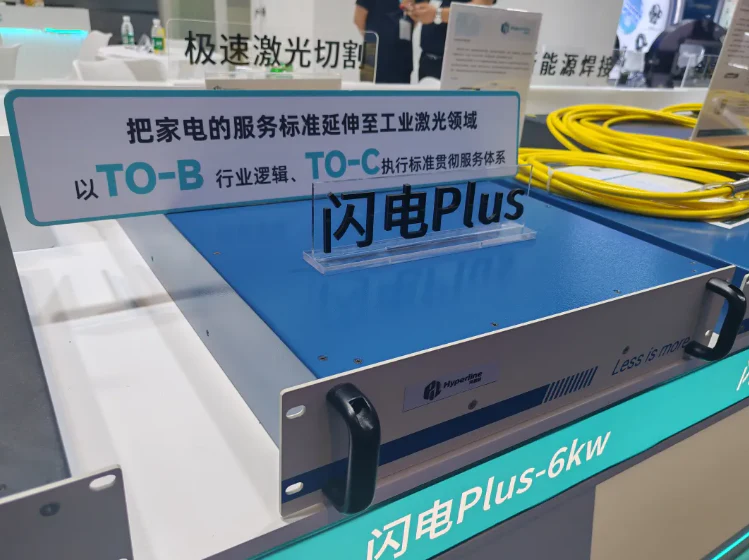
快之外,闪电Plus还瞄准薄板加工的两大老问题。针对铜、铝、黄铜等高反材料,产品搭载多级物理隔离与智能保护架构,通过剥除、隔离、监测、关断四重防护机制抵御回返光,从源头规避反光损伤谐振腔、泵浦源等核心器件的风险,解决高反材料加工易损机、良品率低的难题。
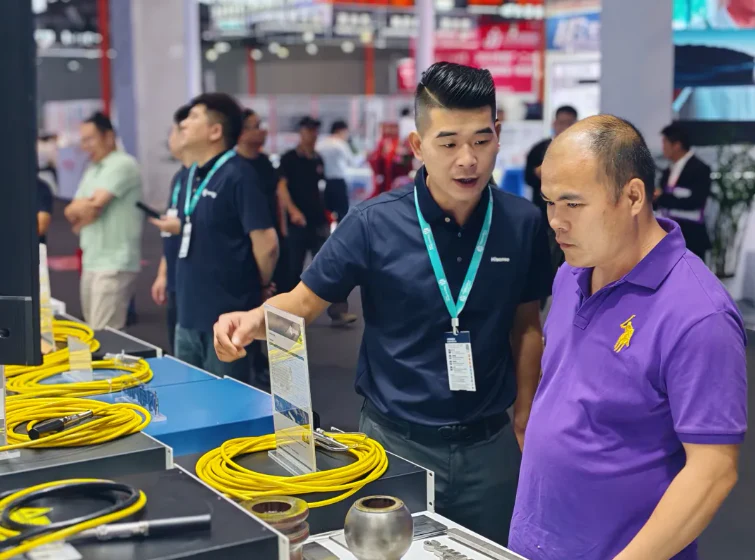
本届工博会,海普林将这一能力直接外显。中薄板方案切割速度快、断面光洁,减少二次打磨工序,适配大批量板材加工产线;厚板方案切割稳定性强、切口垂直度好,破解传统厚板加工效率低、切面粗糙的痛点,适配工程机械、重型装备等厚金属构件加工场景。
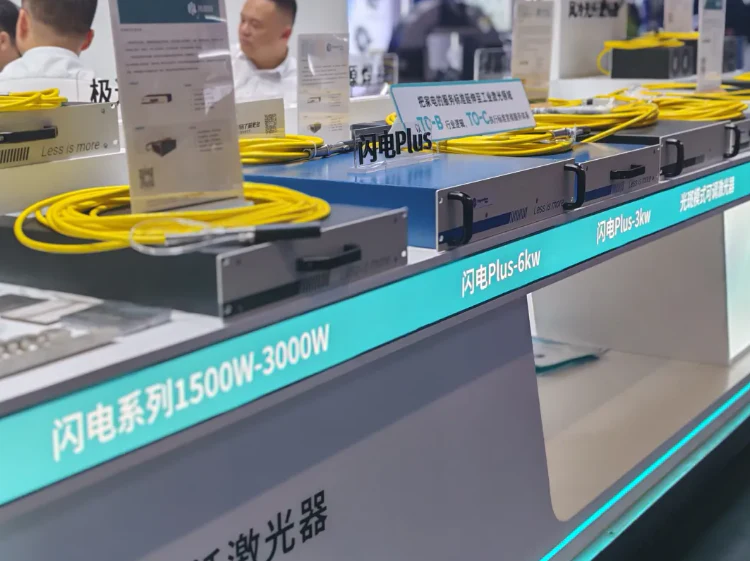
目前,海普林光纤激光器已形成闪电系列(500W-6000W)、雷霆系列(12kW-200kW)、风暴系列(300W-1500W)三大产品系列,面向手持激光焊接、激光切割、增材制造等领域提供系统解决方案。
这一重升维的实质,是不跟价格战,改打效率战、工艺战。终端客户买光源,买的从来不是功率数字,而是单位工时里切出来的工件数量。薄板快40%、厚板切得稳、长期开机不衰减,比再降几个点的价格更能决定下一次采购。
(二)第二重升维:强化质量管控与售后服务,实现可持续发展
2026年9月下旬,海普林在全国各分公司同步启动质量改善专项系列活动,深入践行《海信质量法》,明确提出“以家电级标准造工业激光器”。质量被列为“一把手工程”,全员组织质量知识考试、举行质量宣誓、签署质量军令状,把质量责任层层分解、落实到人。
质量建设在客户端的自然延伸,是10月8日发布的「11216极致服务体系」——海普林在业内首次明确,以TO-C的执行标准做TO-B的售后服务。该服务体系显示,海普林能做到全国全域诉求1小时内完成接单对接、需求研判和方案匹配;国内核心产业区域24小时内工程师抵达现场;48小时内完成上门维修及配件、备机精准配送;服务流程100%全程可视,设备寄走后不再“失联”。
最反常识的一条,是针对3000W及以下光纤激光器推出阶梯式延保:质保期内非易损件故障维修1次,标准质保延长3个月;维修2次及以上,延长6个月,为目前行业最长延保安排。
时效背后是实体布局。在天津、宿迁两大基地之外,深圳、南京区域服务中心年内陆续投入试运营,形成“1+3+海外”的服务格局;华东、华南重点区域新建配件仓,备机与配件物流时效由48小时压缩至24小时,把维修能力和备件前置到离客户最近的地方。
常规逻辑是设备修得越多,厂家越想尽快甩开责任;海普林反其道而行,修得越多、保得越长,把质量风险重新绑回自己身上,用经济机制倒逼问题在出厂之前解决。海信覆盖全国的服务网络、成熟的数字化派单与调度能力,是可以直接复用的实体资源,这让承诺比口号多了落地的支点。
产品迭代决定光源能卖多快,质量与服务决定企业能走多远。第二重升维补上的,正是行业多年欠账、也最容易被忽视的“最后一公里”。
(三)第三重升维:打开应用边界,从单一切割走向多元与价值
海普林没有把筹码压在金属下料单一赛道上。手持焊接是其传统优势,闪电系列在2022年推出后快速放量,一度占据激光手持焊市场大量份额;面向风冷手持焊的风暴系列(500W-1500W)仍在持续迭代。增材制造是第二落点。公司展出面向金属3D打印的500W、1000W单模激光器,三大产品系列中3D打印专占一席,并正与天津本地航空增材企业对接,预计后续订单将逐步落地。
与新场景配套的,是公司从“卖光源”到“建系统”的角色转换。光源本身可以通用,落地到具体场景还需要叠加光学系统、电控系统,构成完整的光机电系统,按最终应用场景定制。
切割市场卷的是单位采购成本,新场景拼的则是工艺积累与客户粘性。三重升维至此形成闭环:产品力守住基本盘,质量与服务稳住口碑,新场景打开增量空间。
新时代的机遇与挑战!光纤激光头部企业的必答题
三重升维首先为海普林换来的,是传统市场份额的稳固。当参数趋同、价格见底,客户的选择越来越取决于一笔综合账:切割效率、故障概率、维修成本。把这几项做扎实,存量盘只会更稳——质量与服务的确定性,正在折算成可以量化的复购率与开工率。出海是另一重机遇:海普林以越南海外网点为先行试点,完整复制国内“现场维修+区域仓储”模式,并规划2027至2028年完成全球服务网点布局。在国产激光设备加速出海、海外服务网络却普遍缺位的当口,服务能力本身就是订单的敲门砖。
更大的挑战,在于竞争范式的切换。光纤激光行业正由低价价格战,转向光源、工艺、AI一体化解决方案的价值竞争:规模竞争回答的是“造得出、卖得便宜”,场景化、价值化竞争回答的是“解决得了具体问题”,背后是两套完全不同的组织能力。新风口正在接连起势:AI算力侧,2026年液冷加速成为智算中心标配,头部液冷设备厂商订单同比增长超过300%,全年市场规模有望突破700亿元,液冷板、铜散热器带来大量高反金属焊接需求;新能源侧,锂电、光伏、氢能产线持续产生精密焊接与清洗需求;商业航天与低空经济侧,eVTOL复合材料切割、3D打印结构件、在轨制造与维修接连取得突破。
以高附加值业务对冲通用切割赛道的波动,是摆在头部光纤激光器企业面前的必答题。但新场景起量节奏存在不确定性,高端器件供应链与地缘贸易摩擦仍是约束,海普林的升维不是一劳永逸,而是持续下注、持续兑现。
结 语
中国光纤激光产业的上半场,靠技术攻坚和价格血战完成了全球最大的产业布局;下半场要回答的则是场景化、价值化——设备是否可靠,服务是否确定,光源能否在更多场景里解决真问题。
三重升维不是逃离切割,而是带着高质量发展的目标一起向上走。工博会的展馆会闭馆,演示会停止,但产业的考题长期有效:谁肯在质量、服务、工艺这些慢功夫上下注,谁才拿得到下半场的席位。海普林已经交上答卷,成绩最终要由一台台开机运转的激光器、一张张按时闭环的工单,来判。
来源:OFweek激光网·资讯 · laser.ofweek.com