视涯科技2026年Q3营收同比增长409%,实现单季扭亏
单季扭亏!视涯科技2026年Q3营收同比增长409%
主题与目录
主题
本文目录
视涯科技第三季度营收7.24亿元,同比增长409.00%,归母净利润8,479.32万元,实现单季扭亏。前三季度营收13.08亿元,归母净利润3,107.12万元,公司将收入增长归因于客户需求和出货量增加。原文指出,硅基OLED需求应聚焦AR/ER与MR设备,持续盈利还受客户集中和Micro-LED技术迭代影响。
季度盈利与终端品类需求被放在同一框架中讨论,为区分硅基OLED的量产窗口、客户集中风险和市场统计口径提供具体背景。
10月21日,视涯科技发布2026年第三季度报告。前三季度营业收入13.08亿元,同比增长346.73%;归母净利润3,107.12万元,同比扭亏为盈;扣非净利润2,192.76万元。
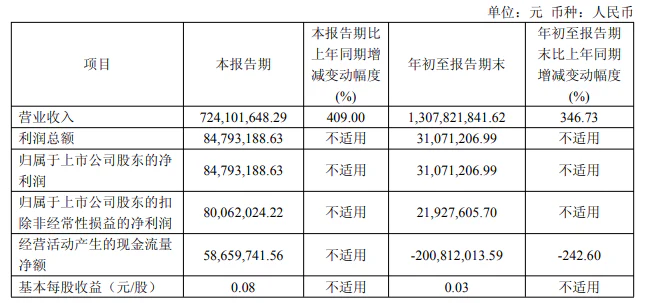
第三季度单季营收7.24亿元,同比增长409.00%;归母净利润8,479.32万元,扣非净利润8,006.20万元。单季盈利已覆盖上半年亏损,前三季度销售毛利率录得26.77%,Q3单季经营现金流净额5,865.97万元。这意味着硅基OLED微显示开始进入经营杠杆释放的验证阶段。
公司表示,营业收入大幅增长主要系报告期内客户需求增加、出货量大幅增长所致。
把视涯的季度报表放到行业坐标中看,信号意义更为清晰。IDC预测2026年全球国产AI眼镜市场(中国厂商全球出货口径)出货量约2,267.1万台,同比增长56.3%;其中中国市场出货量预计450.8万台,同比增长77.7%,增长集中在音频、音频拍摄眼镜及AR/ER眼镜领域。
需要过滤一层的是,音频及音频拍摄眼镜并不必然搭载硅基OLED,真正直接拉动硅基OLED需求的是AR/ER与MR设备,其在上述总量中的占比低于总量给人的直观印象。终端放量会拉动上游微显示需求,但弹性应放在AR/ER与MR品类中估算。
QYResearch窄口径数据显示,全球硅基OLED市场2025年销售额约6.49亿美元,预计2032年达到53.05亿美元,2026—2032年复合增长率约35.0%——属于典型的“总量不大、斜率陡峭”的细分赛道。
更关键的变量在于技术窗口期:CIOE 2026的产业综述判断,Micro-LED全彩样品虽已集中出现,但多数仍以工程样品为主,硅基OLED则是当前量产成熟度最高、最可能率先承接AR第一波大规模出货的显示方案。视涯的业绩爆发,正是这一“量产在先”判断的财务印证。
但财务改善并不等于竞争壁垒已经固化。竞争格局正在快速移动,以静态份额描述当前态势需要格外谨慎。弗若斯特沙利文口径下,2024年全球XR设备硅基OLED出货量中,索尼约占50.8%,视涯约占35.2%,两家合计覆盖86%。但Omdia的数据显示,2026年视涯在全球硅基OLED市场的份额已升至61.2%,索尼降至25.9%,京东方为3.4%。两组数据口径与年份不同,不能直接拼接;它们共同指向的是一个方向性判断,而非可量化的跃升幅度:视涯份额在两年内方向上移,但其中一部分可能来自统计口径从“XR设备出货量”切换到“全球硅基OLED市场”的口径效应,不完全是竞争位势的真实位移。
与此同时,其对少数战略客户与关联交易通道的依赖也在加深,16亿元关联交易占2025年度同类业务发生额的311.87%,意味着营收在可见未来高度绑定“特定客户—歌尔—视涯”的闭环通道。该通道的韧性对盈利持续性的影响,不亚于Micro-LED的远期替代威胁。Micro-LED在亮度与功耗上的理论优势并未消失,一旦良率与成本曲线加速下探,硅基OLED的先发窗口将面临重新定价。
整体来看,视涯三季报的核心含义在于硅基OLED的竞争重心正在从“谁能量产”转向“谁能以可持续的毛利率量产”。单季扭亏验证了需求真实性和经营杠杆的存在,但能否把单季盈利转化为穿越客户集中与技术迭代周期的稳态盈利能力,才是2027年之前更值得跟踪的命题。
来源:OFweek光学网·资讯 · optics.ofweek.com